El seguro de gastos médicos para empleados es una prestación que puede ayudar a cubrir costos derivados de accidentes, enfermedades, hospitalización y atención médica, según las condiciones de la póliza.
Cuando una empresa ofrece un seguro de gastos médicos mayores, el trabajador debe revisar la suma asegurada, deducible, coaseguro, red hospitalaria y posibles exclusiones antes de utilizarlo.
Comparar la cobertura médica para empleados permite entender qué gastos pueden quedar a cargo del asegurado y qué diferencias existen frente a otros seguros de salud.
¿Cómo funciona un seguro de gastos médicos?
El seguro de gastos médicos mayores está diseñado para apoyar económicamente ante gastos derivados de accidentes o enfermedades cubiertas. Puede incluir hospitalización, atención médica, intervenciones quirúrgicas, medicamentos, análisis clínicos y otros servicios, dependiendo del producto contratado.
Cuando se ofrece como prestación laboral, la empresa puede contratar una póliza colectiva para sus trabajadores. Las condiciones no necesariamente son iguales a las de una póliza individual, por lo que cada empleado debe conocer la vigencia, los límites y las coberturas que realmente le corresponden.
La aseguradora cubre los gastos procedentes hasta los límites establecidos en el contrato, considerando conceptos como deducible, coaseguro y suma asegurada.
¿Qué puede cubrir un seguro médico para empleados?
La cobertura cambia entre aseguradoras y planes. No todas las pólizas incluyen los mismos servicios, hospitales o tratamientos.
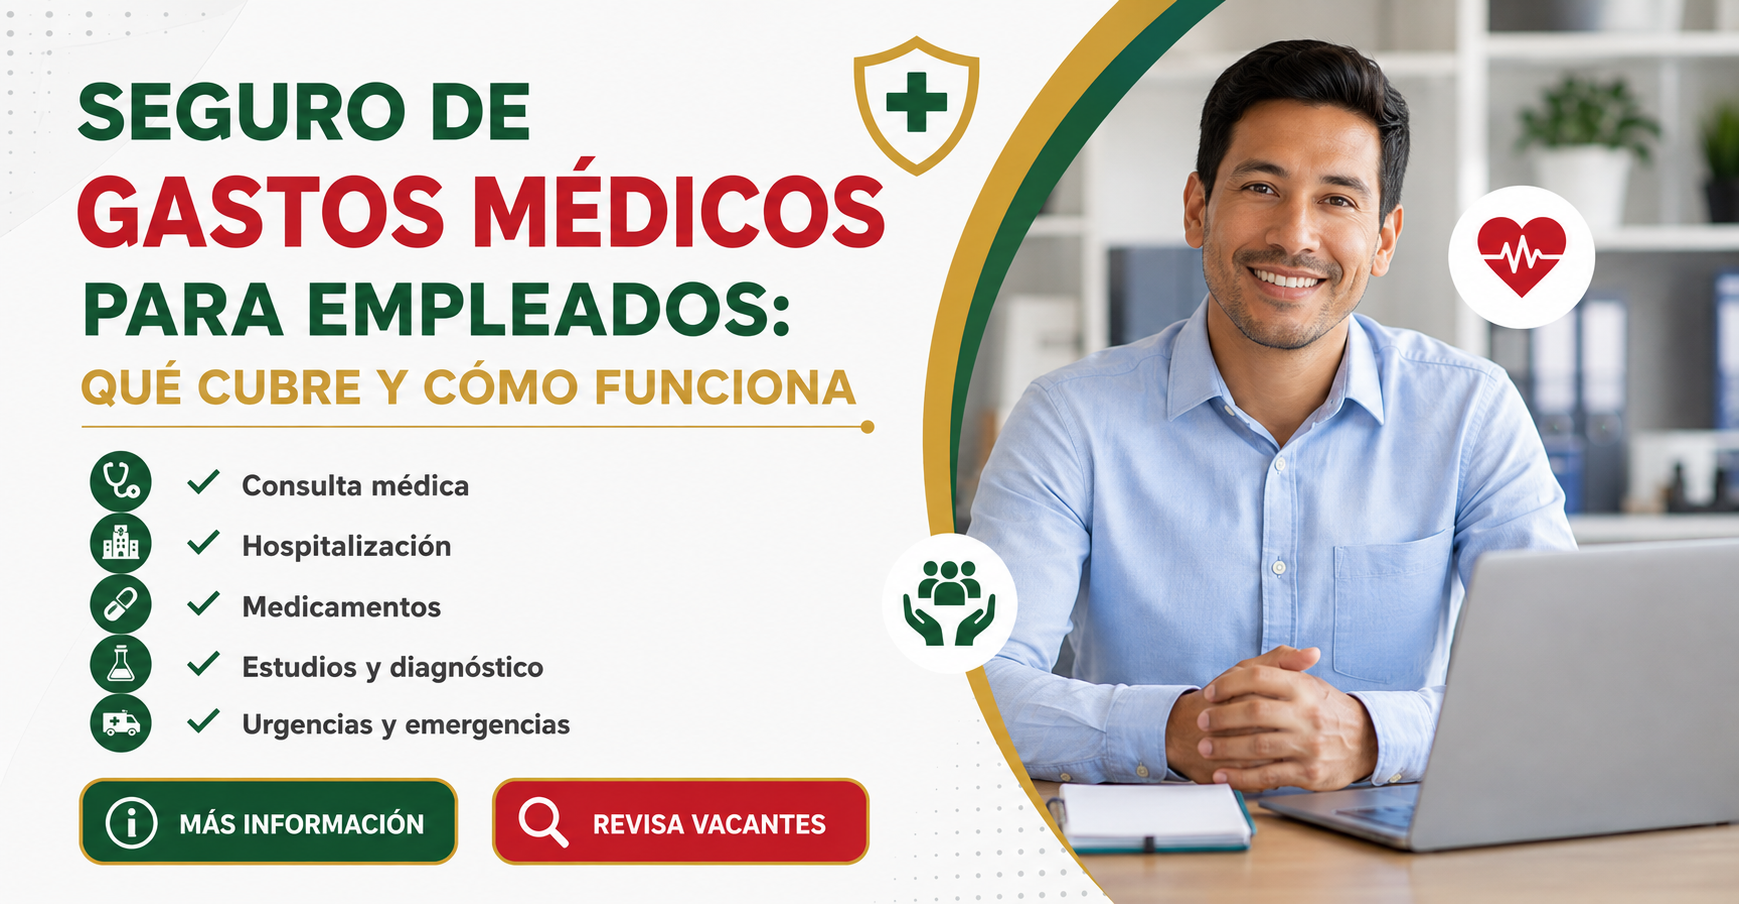
Entre los gastos que pueden estar contemplados se encuentran:
- 🏥 Hospitalización: estancia y servicios hospitalarios cubiertos.
- 👨⚕️ Honorarios médicos: atención de especialistas según el tabulador.
- 💊 Medicamentos: productos indicados durante tratamientos cubiertos.
- 🧪 Estudios médicos: análisis clínicos y auxiliares de diagnóstico.
- 🩺 Cirugías y tratamientos: procedimientos contemplados en la póliza.
Algunos productos también pueden ofrecer coberturas relacionadas con maternidad, emergencias en el extranjero, atención dental o servicios adicionales. Su inclusión debe comprobarse directamente en las condiciones del seguro.
Deducible y coaseguro: conceptos esenciales
Comprender el deducible de un seguro médico resulta fundamental. CONDUSEF lo define como la cantidad que aporta el asegurado cuando ocurre un siniestro para que proceda la indemnización conforme al contrato.
El coaseguro corresponde a un porcentaje de los gastos cubiertos que queda a cargo del asegurado después de aplicar el deducible. Estos elementos pueden afectar considerablemente cuánto tendrá que pagar una persona al utilizar su seguro.
| Concepto | Qué significa |
|---|---|
| Deducible | Cantidad inicial a cargo del asegurado |
| Coaseguro | Porcentaje sobre gastos cubiertos |
| Suma asegurada | Límite de protección contratado |
| Red hospitalaria | Hospitales contemplados por el plan |
| Exclusiones | Situaciones que no están cubiertas |
Una póliza aparentemente económica no necesariamente resulta más conveniente si tiene un deducible elevado, una red hospitalaria reducida o condiciones poco adecuadas para el trabajador.
Red hospitalaria y honorarios médicos
La red hospitalaria reúne los centros médicos con los que la aseguradora mantiene determinados convenios. Atenderse fuera de esa red puede modificar la cobertura o producir costos adicionales, dependiendo del contrato.
También conviene revisar el tabulador de honorarios médicos, que establece los importes reconocidos por la aseguradora para ciertos procedimientos o servicios profesionales. CONDUSEF recomienda revisar estos elementos antes de contratar un seguro.
Antes de programar una intervención, resulta recomendable confirmar qué hospitales y especialistas participan en el plan y qué autorizaciones pueden ser necesarias.
Pago directo y reembolso
Existen distintas formas de cubrir los gastos médicos. En el pago directo, la aseguradora liquida los gastos procedentes directamente al prestador de servicios con el que exista el esquema correspondiente.
En el reembolso, el asegurado paga inicialmente y después presenta la documentación requerida para solicitar el reintegro de los gastos que sean procedentes.
Por ello, resulta importante conservar facturas, informes médicos, recetas, estudios y demás documentos requeridos durante una atención.
Exclusiones, preexistencias y periodos de espera
Las exclusiones del seguro de gastos médicos son situaciones o tratamientos que el contrato establece como no cubiertos. Las preexistencias se relacionan con padecimientos diagnosticados antes del comienzo de la vigencia de la póliza.
También pueden existir periodos de espera. Estos determinan cuánto tiempo debe transcurrir desde el inicio de la póliza antes de que determinados padecimientos o tratamientos puedan quedar cubiertos.
Leer estas condiciones evita asumir que cualquier enfermedad, consulta o procedimiento médico será pagado automáticamente por la aseguradora.
Seguro médico empresarial frente a seguro individual
Un seguro médico empresarial puede formar parte del paquete de beneficios de una compañía. Sin embargo, el trabajador debería confirmar qué sucede con la cobertura cuando finaliza su relación laboral.
Una póliza individual se contrata directamente con una aseguradora y funciona independientemente del empleo. Sus condiciones, precio, cobertura y requisitos dependen del producto elegido.
Quien considere contratar protección adicional puede comparar deducibles, coaseguros, sumas aseguradas, hospitales, exclusiones y condiciones de renovación antes de tomar una decisión.
¿Cuánto cuesta un seguro de gastos médicos?
No existe un precio universal. La prima puede depender de diferentes factores, como edad, ocupación, características del plan, nivel hospitalario, deducible, coaseguro y otras condiciones establecidas por la aseguradora.
Por eso, una cotización de seguro de gastos médicos debe analizarse junto con las coberturas. Comparar únicamente el precio puede ocultar diferencias importantes en límites, hospitales disponibles o gastos que finalmente deberá asumir el asegurado.
Cómo aprovechar mejor esta prestación
El empleado debería solicitar información clara sobre la póliza y conservar los datos necesarios para pedir asistencia cuando la necesite.
Conviene conocer previamente la red hospitalaria, teléfonos de atención, deducible, coaseguro y procedimientos para solicitar una autorización.
Además, resulta recomendable revisar periódicamente la vigencia del seguro y comunicar a familiares cercanos dónde encontrar la información básica de la póliza.
Un conocimiento adecuado de las condiciones facilita utilizar la cobertura correctamente y disminuye confusiones en momentos donde una atención médica requiere decisiones rápidas.
Preguntas frecuentes
¿Qué cubre un seguro de gastos médicos para empleados?
Puede incluir hospitalización, honorarios médicos, medicamentos, estudios y tratamientos derivados de enfermedades o accidentes cubiertos. La protección exacta depende del contrato y del plan disponible.
¿El trabajador debe pagar deducible y coaseguro?
Puede corresponderle pagarlos cuando así esté establecido en la póliza. El importe y porcentaje deben revisarse directamente en las condiciones particulares del seguro.
¿Qué sucede con el seguro cuando termina el empleo?
Depende del contrato colectivo y de su vigencia. El trabajador debería confirmar hasta cuándo conserva la cobertura y qué opciones puede tener al terminar la relación laboral.
¿El seguro de gastos médicos cubre cualquier enfermedad?
No necesariamente. Existen exclusiones, periodos de espera, preexistencias y límites establecidos en la póliza que pueden afectar la cobertura de determinados padecimientos o tratamientos.